Consignado CLT e FGTS: qual é o destino do seu saldo após a demissão?
Foi demitido e tem um empréstimo consignado CLT com FGTS? Descubra qual parcela do seu saldo o banco pode acessar, como funciona a prioridade das garantias e dicas para se proteger.
Cuidado: usar o FGTS no consignado CLT pode impactar sua rescisão
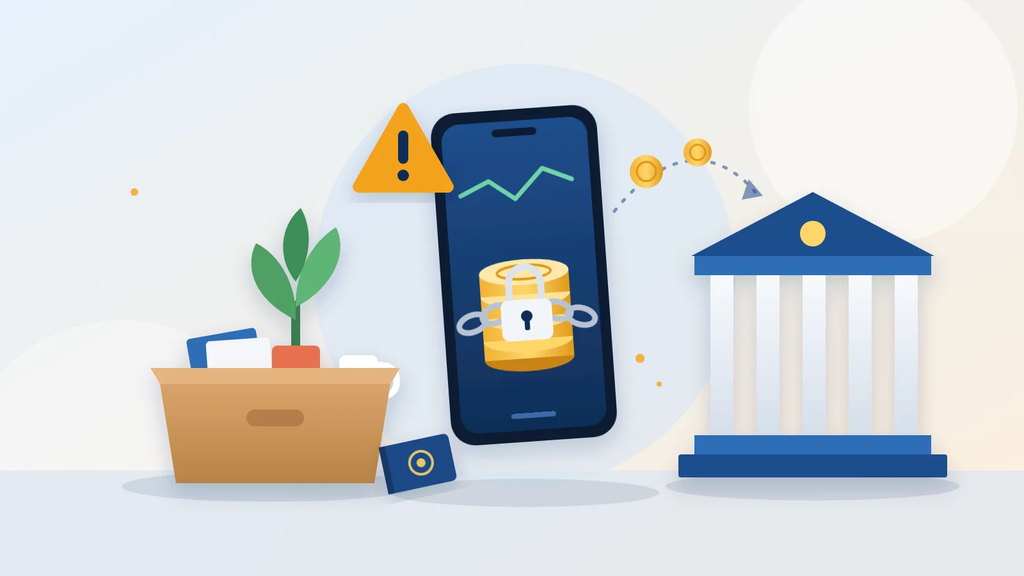
Você recorreu ao consignado CLT com FGTS como garantia para sair do rotativo do cartão ou para garantir um alívio financeiro até o fim do mês.
De repente surge a preocupação: e se eu for demitido amanhã? Essa dúvida é frequente e compreensível.
A partir de 26 de junho de 2026, as regras mudaram. Agora, em caso de demissão, o banco pode usar parte do seu FGTS, da multa de 40% e das verbas rescisórias para quitar o empréstimo.
Este guia vai explicar quanto do seu saldo pode ser usado, em que ordem, para cada tipo de demissão, e o que fazer para evitar sair da empresa com uma dívida maior do que espera.
O que ocorre com o FGTS no consignado CLT se eu for demitido?
Se você for demitido sem justa causa e usou o FGTS como garantia, o banco poderá utilizar, nessa sequência:
- Até 35% das verbas rescisórias (saldo de salário, férias proporcionais, 13º proporcional etc.);
- Até 10% do saldo do FGTS (somente para quem está no saque-rescisão);
- Até 100% da multa rescisória de 40% do FGTS.
Se esses valores não forem suficientes para quitar a dívida, o saldo restante permanece ativo.
Você poderá pagar por boleto ou o desconto será retomado automaticamente quando voltar a ter carteira assinada.
As normas estão definidas na Portaria MTE nº 1.115/2026 e na Resolução CGCONSIG/MTE nº 3/2026, ambas publicadas no Diário Oficial em 25 de junho de 2026.
Por que o consignado CLT com FGTS virou um tema tão urgente?
Juros caíram, mas o crédito ainda é caro
No dia 16 de setembro, o Copom decidiu por unanimidade reduzir a Selic de 14% para 13,75% ao ano.
Isso é positivo, mas a taxa ainda figura entre as mais elevadas globalmente.
As taxas de juros no cartão de crédito e no cheque especial ainda são muito altas. Por isso, muitas pessoas optam por trocar essas dívidas por um consignado, que costuma ser mais acessível.
Muitos brasileiros enfrentam dívidas
De acordo com o Boletim Econômico de Setembro/2026 da Serasa Experian, em julho o Brasil contabilizava 83,9 milhões de inadimplentes.
Essas pessoas acumulavam uma dívida total de R$ 586,5 bilhões, com uma média de R$ 6.987,23 por CPF e aproximadamente quatro débitos por indivíduo.
O programa teve crescimento acelerado
O Crédito do Trabalhador, a denominação oficial do consignado CLT, foi instituído em 21 de março de 2025.
Até abril de 2026, esse programa já havia movimentado R$ 131 bilhões e beneficiado 9 milhões de trabalhadores, conforme dados da Agência Brasil.
FGTS cresce em agosto
Até 31 de agosto, a Caixa repassou R$ 13 bilhões do lucro do FGTS para 138,2 milhões de trabalhadores, segundo o Ministério do Trabalho e Emprego.
Isso equivale a R$ 18,68 para cada R$ 1.000 de saldo, elevando a rentabilidade do fundo a 6,90%, acima da inflação de 2025 (4,26%). Um saldo maior significa também mais garantia disponível.
Entenda como o FGTS funciona como garantia no consignado CLT
A ordem de utilização é definida
O banco não tem liberdade para decidir de onde retirar os recursos primeiro.
A ordem obrigatória é: primeiro as verbas rescisórias, depois o saldo do FGTS e, por fim, a multa de 40%. Isso garante sua proteção, já que o FGTS só é usado se as verbas rescisórias não forem suficientes.
Somente você pode dar autorização
Para que a garantia seja válida, é necessário que você autorize expressamente pela Carteira de Trabalho Digital.
A empresa não toma essa decisão por você; ela apenas registra as informações na folha de pagamento e no sistema do eSocial.
E quem fez o contrato antes de junho de 2026?
Os contratos firmados antes das novas regras foram ajustados automaticamente.
A parcela mensal passou a ser um percentual de garantia sobre as verbas rescisórias, limitado a 35%, sem necessidade de nova autorização sua.
Como seu saldo é afetado em cada tipo de demissão
Demissão sem justa causa
É a situação em que você corre maior risco de perder saldo.
O banco pode descontar as três garantias: 35% das verbas rescisórias, 10% do FGTS (se você optar pelo saque-rescisão) e até a multa integral de 40%.
Pedido de demissão
Quem decide pedir demissão não tem direito à multa de 40% e não pode sacar o FGTS. Portanto, apenas as verbas rescisórias (até 35%) estão disponíveis para uso.
O saldo restante da dívida permanece em aberto.
Justa causa
Nesse caso, funciona igual ao pedido de demissão: apenas as verbas rescisórias são consideradas para o pagamento.
O FGTS e a multa não entram nessa conta, pois você não tem direito a sacar esses valores.
Rescisão por acordo entre empregador e empregado
Na demissão consensual, prevista na Reforma Trabalhista, a multa é reduzida para 20% e o saque do FGTS fica limitado a 80% do saldo disponível.
Verifique seu contrato para entender como o banco lida com essa situação, já que as regras de garantia mencionam explicitamente outras formas de rescisão.
Quando a garantia não for suficiente, o que ocorre com a dívida?
A dívida permanece ativa
De acordo com a Serasa, caso as garantias não sejam suficientes, o pagamento será retomado assim que você conseguir um novo emprego com carteira assinada, já com os valores atualizados.
Enquanto isso, o banco pode disponibilizar a opção de pagamento por boleto ou outro meio.
Descontos voltam automaticamente no novo emprego
As informações são transmitidas pelo eSocial e pelo FGTS Digital. Assim que seu contrato for registrado no CNPJ da nova empresa, o desconto na folha será retomado.
O Banco Mercantil recomenda que você pague por boleto durante o mês de transição para evitar atrasos.
Saque-aniversário e consignado CLT: uma combinação arriscada
Quem opta pelo saque-aniversário renuncia ao direito de retirar o saldo do FGTS em caso de demissão.
Nessa situação, a garantia de 10% do saldo não é válida, porém a multa de 40% ainda pode ser usada como garantia.
Se você também antecipou o saque-aniversário, uma parte do seu FGTS já estará comprometida com outra instituição financeira.
Em caso de demissão, pode restar pouco ou nada. Antes de combinar essas duas operações, verifique no app FGTS qual parcela do saldo já está bloqueada.
5 pontos importantes antes de usar seu FGTS como garantia
1. Utilize o empréstimo para substituir dívidas caras por mais baratas
O consignado faz sentido quando é usado para substituir o rotativo do cartão ou o cheque especial.
Tomar empréstimo para consumo usando o FGTS como garantia é arriscar sua reserva financeira para momentos de desemprego.
2. Avalie a segurança do seu emprego
Se a empresa está realizando demissões, se você está em período de experiência ou seu setor enfrenta instabilidade, a chance de perder a multa de 40% aumenta.
3. Avalie o CET, não apenas a taxa de juros
Mesmo com juros iguais, bancos podem cobrar valores distintos por causa do seguro prestamista. Sempre solicite o Custo Efetivo Total por escrito.
4. Verifique cuidadosamente o que autoriza na CTPS Digital
A garantia só é válida com sua aprovação. Confira quais garantias você está liberando e qual a porcentagem envolvida.
5. Cuide também da sua saúde mental
O medo da demissão e o acúmulo de dívidas são grandes fontes de ansiedade. Se as contas estão tirando seu sossego, buscar apoio e planejar as finanças pode aliviar bastante esse peso.
Se for necessário, o CVV está disponível 24 horas pelo telefone 188.
Opinião do autor
Após uma década escrevendo sobre crédito, vejo que o consignado CLT com FGTS é uma boa opção, mas frequentemente usada no momento inadequado por muitas pessoas.
Com taxas de juros reduzidas, esse crédito pode tirar uma família do rotativo do cartão, que é a modalidade de dívida mais cara do país.
O problema é que muitos trabalhadores não percebem que estão colocando como garantia o valor que deveriam receber na demissão: a multa de 40% do FGTS.
As normas de junho de 2026 deixaram as regras mais claras: a ordem é fixa, os limites foram estabelecidos e a autorização precisa ser dada via CTPS Digital. Ainda assim, clareza não substitui o cálculo cuidadoso.
Minha sugestão é direta: só use o FGTS como garantia se o empréstimo for para pagar uma dívida mais cara e seu emprego estiver estável o suficiente.
Se não for essa a situação, um empréstimo menor, sem usar essa garantia, pode ter parcelas maiores, mas oferece mais segurança caso você perca o emprego.
Conteúdo Recomendado
Regras do seguro residencial
Saiba como as mudanças climáticas impactaram as normas do seguro residencial em 2026, incluindo coberturas contra enchentes.
Continue lendo * Você continuará no site atual
Olá! Me chamo Yago e atuo como Analista de Conteúdo, com experiência em copywriting e redação publicitária. Meu objetivo é trazer tudo de mais relevante sobre o mundo financeiro de forma clara para você.