
Faturas vencidas: por que tantas pessoas têm dificuldade em pagar no prazo?
Dívidas atrasadas estão apertando seu orçamento? Descubra os motivos, os perigos envolvidos e como se organizar para retomar os pagamentos em dia.
As contas vencem e o dinheiro não é suficiente? Saiba o que fazer
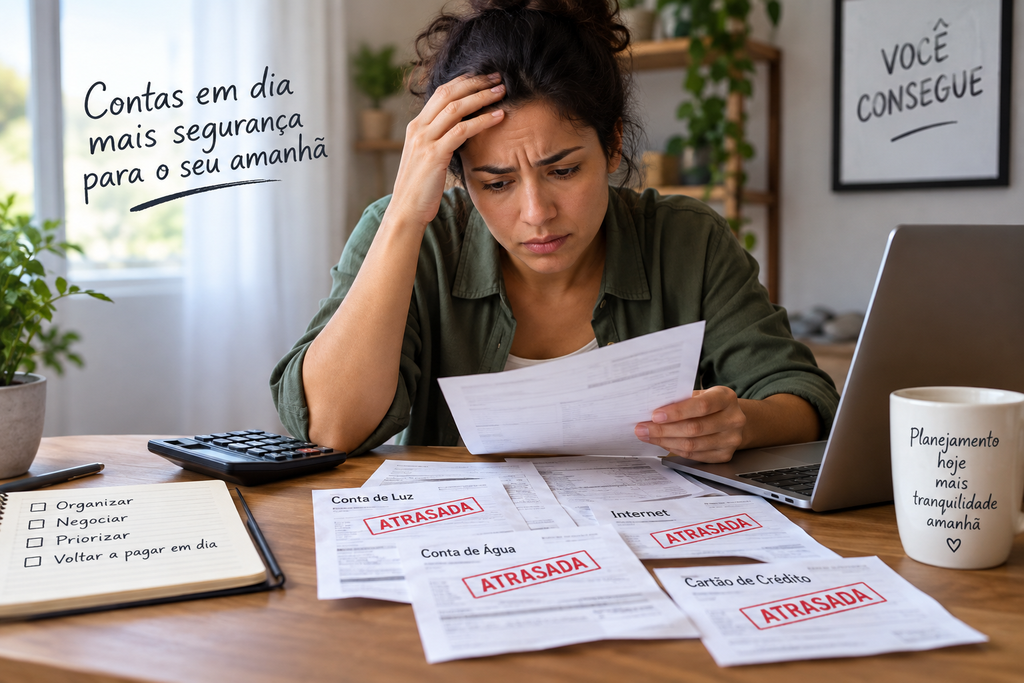
O atraso no pagamento das contas está ligado principalmente à combinação de renda comprometida, aumento das despesas, dívidas acumuladas, custo do crédito e ausência de reserva para emergências.
Em julho de 2026, a Serasa identificou 83,9 milhões de consumidores inadimplentes, enquanto o Banco Central indicou que 29,3% da renda das famílias estava comprometida com dívidas em março de 2026.
Porém, isso não quer dizer que todos atrasam as contas pelas mesmas razões.
Para compreender essa questão, é importante avaliar a renda, os gastos essenciais, as parcelas a pagar e o custo total das dívidas.
Por que tantas pessoas acabam com contas atrasadas?
Os motivos principais envolvem orçamento apertado, alta das despesas, uso frequente do crédito, redução da margem financeira e gastos imprevistos.
1. A renda não acompanha o crescimento das despesas
O IPCA acumulado nos 12 meses até junho de 2026 foi de 4,64%, conforme dados do IBGE.
Além disso, a inflação reflete o aumento geral dos preços, e uma desaceleração no ritmo inflacionário não significa que os valores tenham retornado aos níveis anteriores.
2. Uma grande parte do salário já está comprometida
Quando parcelas e dívidas consomem uma fatia significativa da renda, sobra menos dinheiro para pagar as contas mensais e lidar com imprevistos.
Por esse motivo, o Banco Central apontou que, em março de 2026, 29,3% da renda das famílias já estava comprometida com dívidas.
Esclareça a diferença entre:
- renda líquida;
- despesas essenciais;
- parcelas;
- crédito;
- dinheiro disponível.
3. Crédito é utilizado para complementar o orçamento
O ciclo começa quando o dinheiro falta: você recorre ao cartão ou empréstimo, gera uma nova parcela, diminui a renda disponível e, no mês seguinte, o problema se repete.
4. Um imprevisto pode causar o primeiro atraso
Alguns exemplos:
- problemas com o carro;
- despesas médicas;
- queda na renda;
- contas de consumo mais altas que o habitual;
- perda de fonte de renda;
- situações emergenciais na família.
Por isso, a falta de uma reserva financeira pode fazer com que um gasto eventual se torne uma dívida.
O que acontece quando um pagamento atrasa?
Conforme o tipo de dívida e o acordo firmado, o atraso pode acarretar juros, multas, outros encargos, cobranças e, em alguns casos, até o registro em órgãos de proteção ao crédito.
As contas atrasadas podem aumentar de valor?
Sim, podem aumentar. O valor final varia conforme o contrato e os encargos previstos na dívida.
O consumidor precisa conferir:
- juros;
- multa;
- encargos;
- valor atualizado;
- condições para negociação.
Conta atrasada leva à negativação do nome?
Isso não ocorre necessariamente de imediato.
O atraso no pagamento e a negativação são situações distintas, e o que acontece varia conforme o tipo de dívida, o credor e as regras aplicáveis.
Não faça generalizações absolutas.
Contas atrasadas dificultam o acesso a crédito?
Quando uma dívida está registrada nos órgãos de inadimplência, isso pode afetar a análise para liberação de crédito, mas a decisão final varia conforme a instituição e outros critérios.
Quais contas priorizar quando o orçamento está apertado?
Dê prioridade, em primeiro lugar, às despesas essenciais para garantir moradia, alimentação, saúde, trabalho e serviços básicos.
Em seguida, analise as outras dívidas levando em conta os juros, os impactos do atraso e as possibilidades de renegociação.
1. Moradia
Considere:
- aluguel;
- financiamento habitacional;
- condomínio;
- gastos diretamente ligados à moradia.
2. Alimentação e cuidados com a saúde
Alimentação e saúde figuram entre as maiores “despesas”, pois são necessidades essenciais para garantir o bem-estar do indivíduo.
3. Transporte indispensável
Principalmente quando o transporte está relacionado ao deslocamento para o trabalho ou para os estudos.
4. Compromissos financeiros
Faça uma comparação:
- cartão;
- empréstimos;
- financiamentos;
- outras parcelas.
Atenção: não defina uma sequência fixa para pagamentos. Incentive o leitor a conferir o contrato, avaliar custos do atraso e analisar as consequências específicas.
Como organizar as contas atrasadas?
Resumo: Liste todas as dívidas, confira os valores atualizados, entenda as consequências do atraso e planeje os pagamentos conforme o orçamento disponível.
H3: Passo 1 — Organize todas as contas em atraso
Monte uma tabela com todas as contas, incluindo valores e datas de vencimento ou atraso.
Além disso, anote as possíveis consequências do não pagamento, pois isso pode impactar seu orçamento.
Passo 2 — Calcule quanto você realmente consegue pagar
Utilize esta fórmula: Renda líquida − despesas essenciais − parcelas fixas = valor disponível para negociação
Não esqueça que esse cálculo deve ser feito com base na renda líquida, não no salário bruto.
Passo 3 — Faça a negociação das dívidas
Itens para conferir:
- valor total;
- entrada;
- quantidade de parcelas;
- taxa de juros;
- valor final;
- data de vencimento;
- possibilidade de desconto.
Passo 4 — Recuse parcelas que não cabem no orçamento
Uma negociação só será viável se o valor da nova parcela couber no orçamento, evitando futuros atrasos.
Como romper o ciclo das contas atrasadas?
Para quebrar esse ciclo, é fundamental quitar a dívida atual e, simultaneamente, ajustar o que causou o desequilíbrio financeiro.
E quando o problema é o gasto excessivo?
Se a renda cobre as necessidades básicas, mas o dinheiro acaba por causa de compras, delivery, lazer ou outras despesas variáveis, o problema pode estar nos hábitos de consumo.
Para identificar, confira os últimos meses e observe quais despesas variáveis têm maior impacto no orçamento.
Quando a renda é insuficiente?
Nem sempre é possível resolver as contas atrasadas apenas cortando gastos pequenos.
Quando o aluguel, alimentação, transporte, saúde e outras despesas básicas já comprometem quase toda a renda, o problema pode ser a insuficiência de dinheiro para cumprir todas as obrigações.
Nesse cenário, além de cortar gastos, pode ser preciso renegociar dívidas ou buscar formas de aumentar a renda.
E quando o problema são as parcelas?
Uma parcela de R$ 100 pode parecer pouca coisa. O desafio surge quando há várias cobrando no mesmo mês.
Parcelas de R$ 100, R$ 150 ou R$ 200 acumuladas podem comprometer uma boa parte da sua renda mensal.
Por isso, não considere só o valor de cada parcela isoladamente: some todas e confira quanto do seu salário já está comprometido.
E quando a dificuldade é uma dívida antiga?
Dívidas antigas podem continuar pesando no orçamento devido aos juros acumulados e encargos extras.
Antes de fechar qualquer acordo, avalie a entrada, quantidade de parcelas, taxas de juros e o valor total a pagar.
Parcelas menores podem facilitar a quitação, mas também podem elevar o custo final da dívida.
O foco é encontrar uma proposta que caiba no orçamento, evitando que a renegociação gere novas contas atrasadas.
Contas atrasadas em 2026: o que os dados revelam?
Os números de 2026 indicam que inadimplência e o alto comprometimento da renda seguem sendo desafios importantes para as famílias brasileiras.
Quantos brasileiros estão com dívidas em atraso?
De acordo com a Serasa Experian, em julho de 2026, 83,9 milhões de brasileiros estavam inadimplentes, acumulando R$ 586,5 bilhões em dívidas.
Qual a porcentagem da renda familiar comprometida?
Segundo dados do Banco Central, o comprometimento médio da renda familiar atingiu 29,3% em março de 2026.
Qual o significado desses números para quem enfrenta contas atrasadas?
Isso não quer dizer que todas as pessoas passam pelo mesmo tipo de dificuldade.
Por outro lado, os dados indicam que o atraso nas contas faz parte de um cenário mais amplo de endividamento e alta carga financeira sobre a renda das famílias brasileiras.
Análise do autor
Contas atrasadas indicam que o orçamento precisa ser revisado, e não apenas que o consumidor deve cortar gastos.
Quando a renda já está bastante comprometida, cortar pequenas despesas pode não ser suficiente para resolver a situação.
Por isso, é fundamental saber exatamente quanto entra, quanto já está comprometido e o custo real de cada dívida, em vez de apenas focar em pagar a conta mais urgente.
Para quem enfrenta essa situação, o primeiro passo é simples: parar de assumir novas dívidas, organizar as contas atrasadas, priorizar o essencial e negociar o que não cabe no orçamento atual.
O foco não deve ser só regularizar uma dívida hoje, mas garantir que a próxima conta possa ser paga na data certa.
Conteúdo Recomendado
Biometria no consignado do INSS
Entenda as regras de 2026, quem precisa, como contratar sem biometria e os cuidados contra golpes.
Continue lendo * Você continuará no site atual

O time de Redação é composto por diversos especialistas de comunicação da CredOn. Por trás desse nome, existe uma equipe dedicada a estudar, validar e transformar dados em conteúdos claros, confiáveis e acessíveis.


