Seguro de carro registrado no nome do condutor: entenda as mudanças recentes
Descubra como o seguro de carro funciona quando está no nome do motorista, explore as opções de cobertura disponíveis e saiba quais precauções tomar antes de fechar o contrato.
Atenção: agora o seguro auto pode estar no nome do motorista
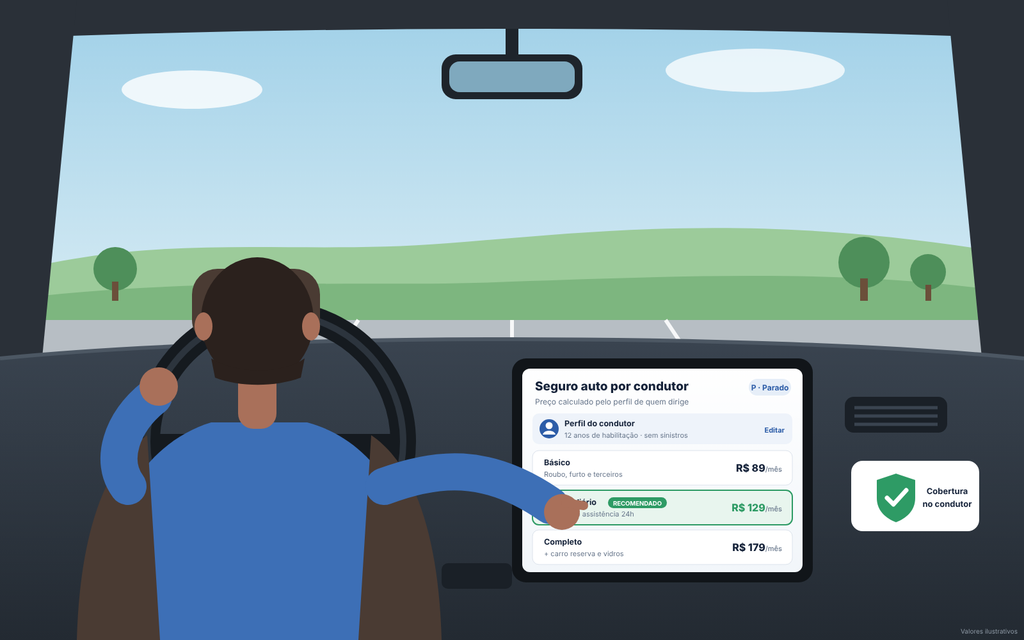
O seguro auto no nome do motorista surge como uma opção para quem dirige vários veículos e quer mais liberdade na hora de contratar o seguro.
Porém, é importante lembrar: isso não garante que qualquer automóvel estará protegido automaticamente.
Essa opção permite contratar certas coberturas ligadas ao motorista, de acordo com os termos do contrato.
Ao longo deste texto, você vai descobrir como essa modalidade funciona, quem pode tirar proveito dela e se o seguro fica mais econômico.
Entenda o que é o seguro auto no nome do motorista
Trata-se de uma opção em que certas coberturas são associadas diretamente ao motorista, e não a um veículo específico.
Na prática, essa modalidade pode ser vantajosa para quem usa carros próprios, emprestados ou alugados, conforme as garantias contratadas.
No Brasil, a opção de contratar coberturas ligadas ao condutor está disponível desde 2021, segundo as normas da Superintendência de Seguros Privados (SUSEP).
Atenção: a eficácia da proteção depende do que estiver estipulado no contrato. O seguro atrelado ao motorista não assegura automaticamente cobertura contra colisões, roubo ou furto de todos os veículos que ele dirigir.
Seguro auto no nome do motorista: quais são as mudanças?
A principal alteração está na maneira como a cobertura é associada ao segurado.
Seguro atrelado ao veículo
O contrato especifica o carro segurado e define quais coberturas estão incluídas.
Por exemplo, é possível contratar proteção contra roubo, furto e colisão para o seu automóvel.
Ao dirigir o carro de outra pessoa, não é correto assumir que ele terá as mesmas garantias de proteção.
Seguro vinculado ao motorista
Algumas coberturas podem ser associadas ao motorista, acompanhando-o mesmo quando ele dirige veículos diferentes.
Essa opção pode ser vantajosa para quem costuma usar mais de um carro no dia a dia.
Porém, a cobertura depende das cláusulas do contrato e não garante automaticamente proteção contra danos ao veículo que estiver sendo conduzido.
Quem pode aproveitar essa opção de seguro?
O seguro auto registrado no nome do motorista pode ser vantajoso para variados perfis de condutores.
Para quem dirige mais de um veículo
Se você costuma usar diferentes carros da família, é importante conferir se a cobertura vinculada ao motorista atende suas demandas.
Para quem dirige veículos emprestados
Se você costuma dirigir veículos de amigos ou parentes, é importante verificar quais coberturas valem enquanto estiver ao volante.
Não considere que o seguro do dono do carro cobre todas as situações possíveis.
Quem aluga veículos
Para quem costuma alugar carros, uma apólice vinculada ao motorista pode ser uma opção complementar interessante.
Antes de fechar o contrato, avalie as coberturas oferecidas pela locadora e compare com as da apólice.
Motoristas que trabalham por aplicativo
Quem usa o carro para atividades profissionais precisa confirmar se a apólice cobre o uso remunerado do veículo.
Uma proteção criada para uso pessoal pode não ser adequada para essa finalidade.
O seguro auto no nome do motorista custa menos?
Nem sempre. O valor depende de vários fatores, como:
- Características do segurado;
- Tipo de cobertura contratada;
- Limites máximos de indenização;
- Riscos que estão cobertos;
- Regras para contratação.
Uma opção que parece mais econômica pode na verdade oferecer uma proteção diferente daquela que realmente necessita.
Antes de fechar, analise propostas com coberturas similares.
Fique atento também às franquias, exclusões e formas de pagamento.
Dica: não se baseie só no preço. Confira se a cobertura é adequada aos riscos do seu dia a dia.
Quais precauções adotar antes de fechar o contrato?
Equívocos podem resultar em complicações justamente no momento em que você mais necessita da cobertura.
Evite supor que todo carro está coberto
Ter cobertura para danos a terceiros não garante que os prejuízos ao veículo dirigido serão indenizados.
Verifique exatamente quais garantias estão inclusas na apólice.
Verifique as exclusões da apólice
Confira as condições relacionadas a veículos emprestados, alugados e usados para trabalho.
Caso utilize o veículo para fins profissionais, comunique isso à seguradora.
Atente-se aos limites máximos de indenização
As apólices definem valores máximos para cada cobertura.
Verifique se os valores contratados realmente cobrem os riscos que você pretende proteger.
Prestar atenção ao informar os dados
Informe dados corretos sobre o motorista e o uso do automóvel para evitar problemas futuros.
Informações erradas ou omitidas podem causar complicações na avaliação de um sinistro.
Passos para contratar o seguro auto no nome do motorista
Confira estes passos antes de finalizar a contratação:
- Defina sua necessidade: proteger um veículo específico ou ter cobertura para vários carros;
- Pesquise seguradoras: identifique as que oferecem essa modalidade;
- Informe o uso dos veículos: se são próprios, emprestados, alugados ou para trabalho;
- Analise as coberturas: verifique limites, franquias e exclusões;
- Consulte a SUSEP: confirme se a seguradora está habilitada;
- Leia a apólice: entenda todas as condições antes de fechar contrato.
O que a SUSEP diz sobre o seguro auto vinculado ao condutor?
A Superintendência de Seguros Privados (SUSEP) é o órgão responsável pela fiscalização do mercado de seguros privados no Brasil.
A Circular SUSEP nº 639/2021 regulamentou os seguros do grupo automóvel, autorizando a oferta de algumas coberturas vinculadas diretamente ao condutor.
Entre as coberturas previstas está a Responsabilidade Civil Facultativa para Condutores de Veículos Automotores (RCFC).
Essa proteção pode garantir cobertura contra certos danos causados a terceiros, conforme os termos do contrato.
Porém, não quer dizer que todas as seguradoras ofereçam essa opção ou que os contratos possuam as mesmas coberturas.
Será que vale a pena contratar o seguro auto no nome do motorista?
Isso vai depender da sua rotina diária e do tipo de cobertura que você precisa.
Essa opção pode ser vantajosa para quem dirige veículos diversos e busca proteção contra certos danos a terceiros.
Por outro lado, se seu foco é resguardar seu próprio automóvel contra colisões, furtos e roubos, é importante confirmar se essas coberturas estão contempladas.
Compare os valores e as condições de cada proposta antes de tomar sua decisão.
O seguro ideal é aquele que oferece cobertura adequada, cláusulas transparentes e um preço que cabe no seu bolso.
Opinião do autor
O seguro auto no nome do motorista oferece mais opções para o consumidor na hora de escolher uma proteção.
Essa opção pode ser vantajosa para quem dirige vários veículos, mas é fundamental analisar as cláusulas da apólice.
O cuidado principal é não confundir a cobertura do motorista com a proteção completa para qualquer automóvel.
Antes de fechar o seguro, avalie as opções disponíveis e tire todas as suas dúvidas junto à seguradora.
O essencial não é pagar menos, mas entender exatamente o que estará coberto caso aconteça algum imprevisto.
Conteúdo Recomendado
Número de negativados cresce
Saiba por que o número de negativados está aumentando, confira dados atuais e veja como proteger suas finanças.
Continue lendo * Você continuará no site atual